
Türkiye’de E-ticaret Dönüşüm Oranı Optimizasyonu
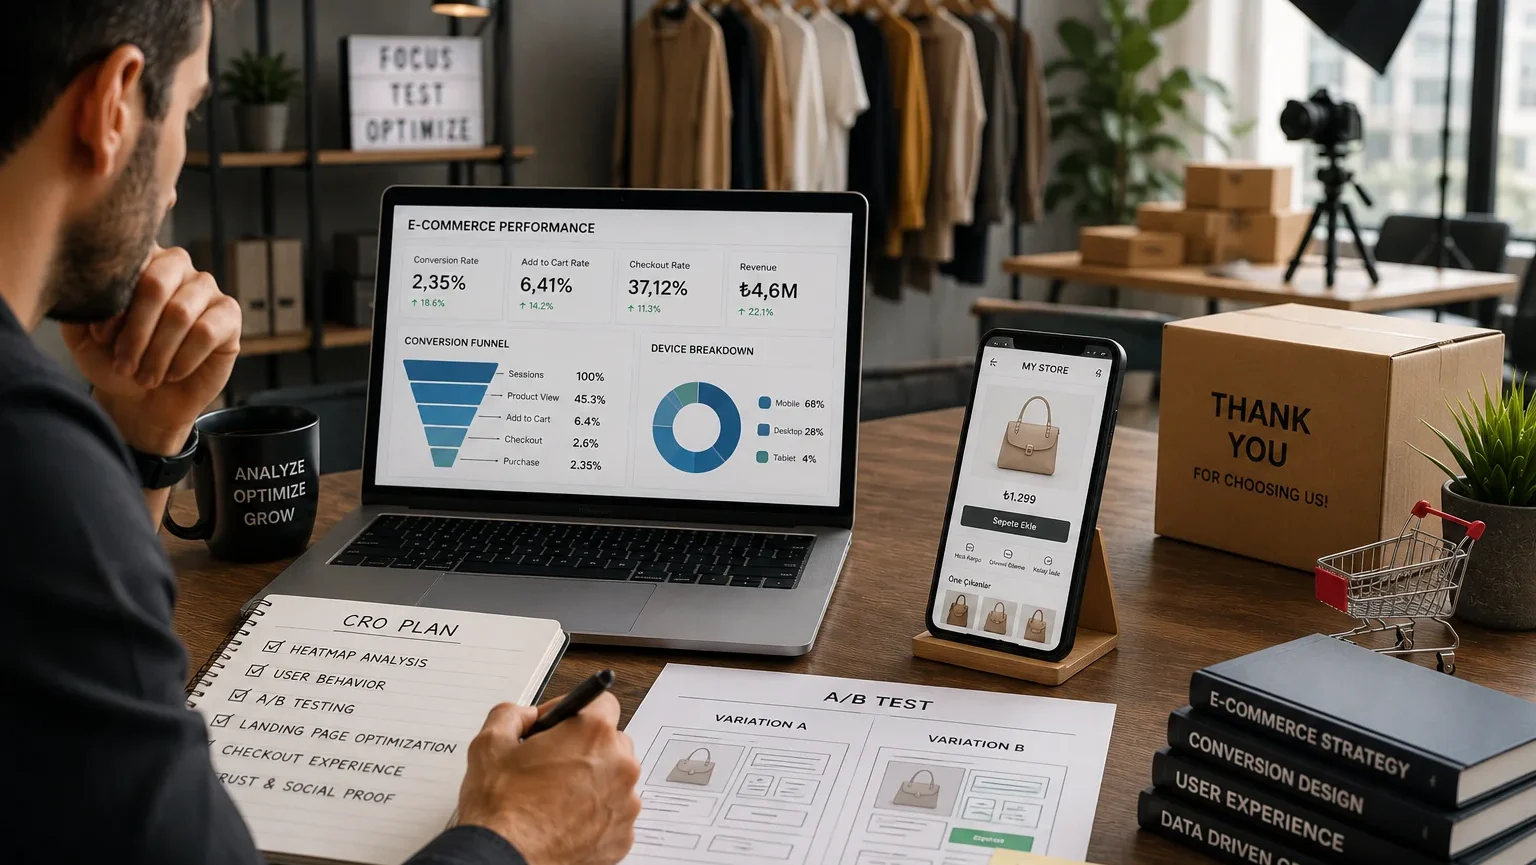
Türkiye’ye giren yabancı markaların çoğu ilk aylarını trafiğe takılı geçirir: daha fazla Google Ads bütçesi, daha fazla Meta erişimi, daha fazla influencer yerleşimi. Trafik gereklidir ama çoğu marka için darboğaz değildir. Asıl açık genellikle sitenin kendisindedir: Türk alışverişçi için değil, Batılı bir alışverişçi için kurulmuş bir ödeme akışı, bir ödeme yöntemi ya da bir güven sinyali. Türkiye’de dönüşüm oranı optimizasyonunun kendine özgü bir mantığı vardır ve bunu yanlış kurmak, trafik tarafına harcanan her lirayı sessizce boşa götürür. Bu rehberde alışverişçi davranışını, taksitli ödemeyi, mobil ödeme sürecini, güven sinyallerini, ürün sayfası optimizasyonunu, sepet terkini, test yöntemini ve bunların hepsini ölçülebilir kılan analitik kurulumunu, her aşama için somut taktiklerle ele alıyoruz.
İçindekiler
- Dönüşüm optimizasyonu neden trafik hacminden daha önemli?
- Türk online alışverişçisi: Dönüşümü ne artırır, ne öldürür?
- Taksitli ödeme: Batılı markaların atladığı özellik
- Önce mobil olan ödeme gerçeği
- Yerelde gerçekten işe yarayan güven sinyalleri
- Türk alışverişçi için ürün sayfası optimizasyonu
- Sepet terkini teşhis etmek ve azaltmak
- Türkiye pazarında A/B test
- Türkiye’de dönüşüm optimizasyonu için araçlar ve analitik
- Sık yapılan hatalar
- Sonuç
- Sıkça sorulan sorular
Dönüşüm optimizasyonu neden trafik hacminden daha önemli?
Reklam bütçesini büyütmeden önce ödeme akışını düzelten bir marka bileşik getiri elde eder: gelecekteki her liralık trafik kalıcı olarak daha iyi dönüşür. Zayıf bir sitede harcamayı büyüten marka ise bu zayıflığın bedelini her tıklamada, süresiz olarak öder. E-ticaretin çift haneli oranlarda büyüdüğü bir pazarda öne geçen markalar nadiren en çok harcayanlardır; eldeki trafiği en verimli biçimde dönüştürenlerdir.
Yabancı markaların en sık yaptığı hata tam da bu sıralama sorunudur: dönüşüm optimizasyonunu lansman şartı olarak değil, ilerideki bir iyileştirme işi olarak görürler.
Bu bileşik etkinin matematiğini açıkça ortaya koymakta fayda var. Zayıf bir ödeme akışını düzeltmeden trafiğe harcama yapan marka, aynı sorun için fiilen iki kez öder: bir kez hiç dönüşmeyen ziyaretçilere giden boşa reklam harcamasıyla, bir kez de site önce düzeltilmiş olsaydı aynı harcamanın üretebileceği daha yüksek dönüşüm oranının fırsat maliyetiyle. Aylar süren reklam harcamasında “önce düzelt” ile “sonra düzelt” arasındaki bu fark, aynı bütçeyle kazanılan toplam müşteri sayısında ciddi bir açığa dönüşür.
Türk online alışverişçisi: Dönüşümü ne artırır, ne öldürür?
- Fiyat karşılaştırması çok yoğundur. Türk alışverişçiler karar vermeden önce fiyatları birden çok pazaryerinde ve sitede düzenli olarak kontrol eder; bu yüzden fiyat şeffaflığı ve görünür değer (yalnızca indirim rozetleri değil), fiyata daha az duyarlı pazarlara göre daha çok önem taşır.
- Yorumların ağırlığı olağanüstüdür. Az yorumlu ya da hiç yorumu olmayan bir ürün sayfası, marka uluslararası düzeyde tanınsa bile Türk alışverişçiye denenmemiş ve riskli görünür; sosyal kanıt dışarıdan getirilerek değil, yerelde oluşturularak kurulmalıdır.
- Teslimat hızı ve görünürlüğü pazarlık konusu değildir. Alışverişçiler net teslimat süreleri ve takip bekler; belirsiz ya da gerçekçi olmayan kargo vaatleri sepet terkinin yaygın ve sessiz bir kaynağıdır.
- Net bir iade politikası tereddüdü azaltır. Açıkça belirtilmiş, kolay bulunan bir iade politikası, özellikle moda ve elektronik kategorilerinde satın alma öncesi kaygıyı ölçülebilir biçimde azaltır.
Bu davranışlar birbirinden bağımsız çalışmaz, birbirini besler: sekmeler arasında fiyat karşılaştıran bir alışverişçi aynı kısa gezinme oturumunda yorumlara bakar, teslimat tahminlerini kontrol eder ve görünür bir iade politikası arar. Bu dört unsurdan üçünü doğru kurup dördüncüsünü zayıf bırakan bir site, dördünü de doğru kuran rakibine bu alışverişçiyi yine kaybedebilir; çünkü karşılaştırma eksikliği hemen görünür kılar.
Taksitli ödeme: Batılı markaların atladığı özellik
Türkiye e-ticaretinde dönüşüm optimizasyonunun en yüksek kaldıraçlı, ama en sık gözden kaçırılan başlığı budur. Taksitli ödeme, Türk tüketici davranışına derinden yerleşmiştir: bir alışverişi ek maliyet olmadan aylık kredi kartı taksitlerine bölmek, mütevazı bir fiyatın üzerindeki her ürün için varsayılan bir beklentidir ve niş bir finansman seçeneği sayılmaz.
- Taksit seçeneklerini yalnızca ödeme adımında değil, ürün sayfasında da gösterin. Alışverişçi bir ürünün bütçesine uygun olup olmadığına ödemeye gelmeden önce karar verir; taksit imkânını son adıma kadar saklamak, hiç kaybedilmesi gerekmeyen dönüşümleri kaybettirir.
- Yerel ödeme altyapısı entegrasyonu önemlidir. Yabancı bir markanın varsayılan uluslararası ödeme sağlayıcısı çoğu zaman Türk bankalarının taksit planlarını sunamaz; bu da genellikle büyük Türk bankalarının taksit altyapısını destekleyen yerel bir ödeme sağlayıcısının entegre edilmesini gerektirir.
- Yüksek fiyatlı ürünler orantısız biçimde kazanır. Taksit görünürlüğünün etkisi fiyatla birlikte artar; anlamlı bir fiyat seviyesindeki bir ürün, görünür taksit seçeneği sunmuyorsa, bunu varsayılan olarak sunan yerel rakiplerine karşı gerçek bir dezavantajla yarışır.
Bunun arkasındaki psikolojik mekanizmayı yalnızca taktik olarak değil, nedeniyle de anlamak gerekir. “Bunu karşılayabilir miyim?” diye düşünen bir alışverişçi, tek bir yüksek toplam yerine aylık taksit tutarını gördüğünde köklü biçimde farklı bir hesap yapar: aynı ürün, gerçek toplam maliyetten bağımsız olarak, yalnızca fiyatın sunuluş biçimine göre ulaşılabilir ya da erişilmez hissettirebilir. Taksit görünürlüğünün dönüşüm rakamlarını bu kadar güvenilir biçimde oynatmasının nedeni budur; bu bir indirim değil, aynı fiyatın Türk alışverişçinin gerçekte bütçe yapma biçimine uyan bir yeniden çerçevelenmesidir.
Önce mobil olan ödeme gerçeği
Türkiye e-ticaret trafiği ağırlıklı olarak mobile kayar. Öncelikle masaüstünde tasarlanıp test edilmiş bir ödeme akışı, veri cihaza göre ayrıştırılana kadar kimse fark etmeden mobilde dönüşüm kaybettirir.
- Mobilde form alanlarını en aza indirin. Zorunlu her ek alan sürtünmedir; adres otomatik doldurma ve kayıtlı ödeme bilgileri küçük ekranlarda terki gözle görülür biçimde azaltır.
- Misafir olarak ödeme varsayılan yol olmalı. Satın almadan önce hesap açmaya zorlamak her yerde dönüşümü öldürdüğü iyi belgelenmiş bir uygulamadır, Türkiye’de de farklı değildir; hesap oluşturmayı satın alma tamamlanmadan önce değil, sonra önerin.
- Gerçek mobil ağ koşullarını test edin. Hızlı bir ofis bağlantısında anında yüklenen bir ödeme sayfası, ülkenin bazı bölgelerinde mobil veride çok farklı davranabilir; sayfa ağırlığı ve yüklenme süresi yalnızca masaüstü kalite kontrolüyle değil, gerçek testle ele alınmalıdır.
Kalite kontrolde mobil ödeme arayüzlerine ayrıca dikkat etmek gerekir. Büyük bir masaüstü ekranda sorunsuz görünen bir taksit seçici ya da banka logosu ızgarası, küçük bir mobil ekranda sıkışık ve doğru dokunması zor hale gelebilir; güven vermesi beklenen bir özellik, alışverişçinin satın almayı tamamlamaya hazır olduğu tam o anda hayal kırıklığı kaynağına dönüşür.
Mobil sayfa hızının dönüşüme etkisi yalnızca kullanıcı konforuyla sınırlı değildir. Arama motorları ve reklam platformları mobil sayfa hızını giderek daha fazla sıralama ve maliyet sinyaline katıyor; yani yavaş bir mobil ödeme sayfası bedelini iki kez öder: bir kez doğrudan kaybedilen dönüşümlerde, bir kez de zamanla azalan organik ve ücretli görünürlükte.
Yerelde gerçekten işe yarayan güven sinyalleri
- Yerel telefon numarası ve Türkçe destek. Türkçe hizmet veren, görünür bir yerel iletişim kanalı, genel bir uluslararası destek e-posta adresinden dönüşüme daha çok katkı yapar.
- Tanıdık logolar ve ödeme simgeleri. Ödeme adımında tanınan Türk banka ve ödeme logolarını göstermek uyumluluk sinyali verir ve son andaki tereddüdü azaltır.
- Türkçe hukuki ve politika sayfaları. Hâlâ İngilizce (ya da makine çevirisi) olan hizmet şartları, gizlilik politikası ve iade politikası sayfaları, markanın pazarlamasıyla kurduğu profesyonelliği zayıflatır.
Bu güven sinyalleri, alışverişçinin güveninin en kırılgan olduğu anlarda, yani ödeme bilgilerini girmeden hemen önce ya da tanımadığı bir ödeme öğesini fark ettikten hemen sonra en çok işe yarar. Onları yalnızca alt bilgiye ya da ödeme sırasında kimsenin açmadığı bir hakkımızda sayfasına koymak yerine tam bu sürtünme noktalarının yakınına yerleştirmek, aynı güven içeriğinden daha fazla değer çıkarır.
Müşteri hizmetleri yanıt süresi beklentisini baştan doğru belirlemek de gerekir. Sunulduğu söylenen ama yavaş yanıt veren bir destek kanalı, o kanalı hiç göstermemekten daha hızlı güven aşındırır; çünkü sadece bir eksiklik yaratmaz, karşılanmamış belirli bir beklenti yaratır.
Türk alışverişçi için ürün sayfası optimizasyonu
Türk alışverişçinin karşılaştırmaya dayalı alışkanlıkları en çok ürün sayfasında görünür; bu sayfa, ana pazar şablonunun varsayılan olarak sunmadığı bir ayrıntı düzeyini hak eder. Yüzeysel, makine çevirisi özetler yerine kapsamlı ve yerel dilde yazılmış ürün açıklamaları, satın almaya karar vermeden önce birden çok sekmede aktif olarak aradıkları ayrıntıları karşılaştırma yapan Türk alıcılara sunar.
- Taksit dökümünü doğrudan ürün sayfasında gösterin. “12 taksit x 250 TL” tarzı görünür bir döküm, Türk alışverişçilerin satın almayı zihinlerinde nasıl bütçelendirdiğine uyduğu için yalnızca toplam fiyattan çok daha iyi bir uygunluk sinyali verir.
- Beden, kalıp ve uyumluluk bilgilerini ayrıntılı verin. Moda ve elektronik gibi kategorilerde bu bilgi yetersiz olduğunda iade oranları olağanın üstüne çıkar; satış teknik olarak kapanmış olsa bile iadeler gerçek bir maliyettir.
- Stok durumunu ve teslimat tahminlerini öne çıkarın. Türk alışverişçilerin teslimat kesinliğine verdiği önem düşünüldüğünde, bu bilgiyi sepete ekle düğmesinin yanında göstermek yerine ekranın altına gömmek gerçek bir güven açığını açık bırakır.
- Kategori uygunsa video kullanın. Ürün tanıtım videosu, doku, kalıp ya da işlevin yalnızca statik görsellerle aktarılmasının zor olduğu kategorilerde güveni ölçülebilir biçimde artırır.
Bir marka birden çok benzer ürün ya da varyant satıyorsa karşılaştırma tablolarına özel önem verilmelidir. Birbirine yakın iki ürün arasında karar veren bir alışverişçi, bunları elle karşılaştırmak için iki ayrı ürün sayfasını farklı sekmelerde açmak zorunda kalmak yerine net bir yan yana düzenden yararlanır; kararsız bir alışverişçiyi siteyi tümden terk etmeye iten tam da bu tür küçük sürtünmelerdir.
Sepet terkini teşhis etmek ve azaltmak
Türkiye’de sepet terki çoğu zaman bu rehberde başka yerlerde ele alınan birkaç nedene dayanır: eksik taksit görünürlüğü, tanıdık olmayan bir ödeme akışı ya da ödemenin geç aşamalarında birden beliren kargo ücretleri. Ancak belirli bir marka için terki gerçekte hangi nedenin yönlendirdiğini teşhis etmek, genel terk oranına tek ve ayrımsız bir sorun gibi bakmak yerine verilere hunideki aşamaya göre bakmayı gerektirir.
Ödeme adımında terk eden bir alışverişçi, kargo ücretlerini gördükten sonra terk edenden farklı bir şey anlatır ve her biri farklı bir çözüm ister. Terk verilerini tek bir karma terk oranı raporlamak yerine çıkış noktasına göre bölümlemek, belirsiz bir “alışverişçileri bir yerde kaybediyoruz” sorununu somut ve harekete geçirilebilir bir soruna çevirir.
Terk edilmiş sepet e-postaları ve yeniden pazarlama dizileri Türkiye’de dünyanın geri kalanındaki gibi çalışır; ancak mesajlar genel bir “sepetinizde ürün bıraktınız” şablonu yerine terkin yerel nedenini yansıtmalıdır. Taksit görünürlüğü olası neden ise taksit seçeneğini açıkça öne çıkaran bir takip mesajı, genel bir hatırlatmanın tamamen kaçıracağı satışları geri kazanabilir.
Bu pazarda geri kazanım dizilerinde zamanlama da önemlidir. Türk alışverişçilerin aynı anda birden çok sitede ne kadar aktif karşılaştırma yaptığı düşünülürse, geciken bir takip mesajı aynı alışverişi çoktan başka yerde tamamlamış bir alışverişçiye ulaşma riski taşır. Ertesi gün yerine saatler içinde gönderilen daha hızlı bir ilk geri kazanım mesajı, rakibine çoktan bağlanmış olanlardan çok hâlâ gerçekten kararsız olan alışverişçileri yakalama eğilimindedir.
Türkiye’de dönüşüm optimizasyonu için araçlar ve analitik
Isı haritaları, oturum kayıtları ve huni analitiği gibi standart dönüşüm optimizasyonu araçlarının hepsi Türkiye’de de geçerlidir, ancak bu pazar için birkaç yapılandırma ayrıntısı önem taşır. Analitik araçlarının taksitle ilgili etkileşimleri (taksit dökümlerine tıklamalar, ödeme seçeneklerinde geçirilen süre) doğru yakaladığından emin olmak, yalnızca genel ödeme hunisi verisine güvenmek yerine tam olarak bu pazarda en önemli sürtünme noktasını görünür kılar.
Özellikle cihaza ve alışverişçinin taksit bilgisini görüntüleyip görüntülemediğine göre bölümlenmiş oturum kayıtları bu pazarda çok aydınlatıcıdır. Örneğin bir mobil alışverişçinin sıkışık bir taksit seçiciyle nasıl etkileşime girdiğini izlemek, toplu huni rakamlarının asla göstermeyeceği somut bir kullanılabilirlik düzeltmesi ortaya çıkarır.
Dönüşüm izlemesini ilk günden doğru kurmak, denklemin ücretli reklam tarafı için de önemlidir. İyi dönüştüren ama reklam platformlarına eksik raporlayan bir ödeme akışı, bu platformların dayandığı algoritmik optimizasyonu zayıflatır ve site deneyimi gerçekten güçlü olsa bile edinim maliyetlerini sessizce şişirir.
Türkiye pazarında A/B test
Standart dönüşüm testi ilkeleri Türkiye’de de geçerlidir, ancak testlerin nasıl yürütüleceğini birkaç yerel gerçeklik şekillendirir:
- Trafik hacmi test süresini etkiler. Yeni açılmış bir Türkiye sitesi genellikle yerleşik bir ana pazar sitesinden daha az trafiğe sahiptir; bu yüzden testlerin istatistiksel anlamlılığa ulaşması için daha uzun çalışması gerekir. Kazananı erken ilan etme isteğine direnin.
- Önce ödeme ve taksit sunumunu test edin. Taksit görünürlüğünün taşıdığı ağırlık düşünüldüğünde bu, genellikle düğme renkleri ya da başlık metninden daha yüksek etkili bir ilk testtir.
- Mobil ve masaüstü sonuçlarını ayrı bölümleyin. Türkiye trafiğindeki mobil ağırlık göz önüne alındığında, toplamda yatay görünen bir test, mobile özgü gerçek bir kazancı ya da kaybı gizliyor olabilir.
Hangi testlerin önce çalıştırılacağını belirlemek, yeni bir pazarda yerleşik bir pazara kıyasla daha önemlidir; çünkü hem trafik hem de test kapasitesi başlangıçta daha sınırlıdır. Daha küçük kozmetik öğelerden önce en yüksek sürtünmeli ve en yüksek trafikli sayfaları test etmek gibi basit bir çerçeve, sınırlı trafiği her biri güvenilir sonuca ulaşmak için fazla uzun süren çok sayıda küçük ve düşük etkili teste yaymak yerine erken test kaynaklarını genel dönüşümü gerçekten oynatma ihtimali olan değişikliklere odaklı tutar.
Net bir kazanan çıkarmayan testler de dahil olmak üzere test sonuçlarını zamanla belgelemek, belirli bir markanın bu belirli pazarda dönüşümü gerçekte neyin hareket ettirdiğine dair giderek değerli bir iç kayıt oluşturur. Her seferinde sıfırdan başlamak yerine, çalıştırılan her yeni testle daha da yararlı hale gelen bir kaynaktır bu.
Sık yapılan hatalar
- Makine çevirisi bir siteyle lansman yapmak. Marka başka yerlerde ne kadar güçlü olursa olsun, alışverişçi ürün sayfasına varmadan güveni zedelemenin en hızlı yoludur.
- Taksit seçeneklerini ödeme adımına kadar saklamak. Alışverişçi taksit imkânını keşfettiğinde, birçoğu ürünün bütçelerine uygun olmadığını varsayıp akışı çoktan terk etmiş olur.
- Yerel ödeme altyapısı entegrasyonunu atlamak. Türk taksitlerini sunamayan uluslararası bir ödeme sağlayıcısına bel bağlamak, hiçbir reklam harcamasının çözemeyeceği yapısal bir dönüşüm tavanı koyar.
- Yalnızca masaüstü için optimizasyon yapmak. Türkiye trafiğindeki mobil ağırlık göz önüne alındığında, yalnızca masaüstüne odaklanan bir yaklaşım sürtünmenin çoğunun yaşandığı yeri kaçırır; mobil ödeme arayüzleri ayrı bir kalite kontrol dikkati hak eder.
- Sepet terkini tek ve ayrımsız bir metrik olarak ele almak. Çıkış noktasına göre bölümlenmedikçe, hangi düzeltmenin rakamı gerçekten oynatacağını belirlemek neredeyse imkânsızdır.
- Ürün açıklamalarını yüzeysel ya da makine çevirisi bırakmak. Bu, Türk alıcıların bir satın almayı değerlendirme biçimini tanımlayan karşılaştırma davranışını doğrudan zayıflatır.
Sonuç
Bir Türkiye e-ticaret lansmanına taşımaya değer altı nokta var:
- Dönüşüm optimizasyonu trafik harcamasını büyütmeden önce gelmeli, sonra değil; her düzeltme geriye dönük uygulanmak yerine gelecekteki tüm trafiğe yayılarak birikir ve erken ile geç düzeltme arasındaki fark reklam harcamasının her ek dolarıyla açılır.
- Taksit görünürlüğü, Türkiye e-ticaret dönüşümündeki en yüksek kaldıraçlı unsurdur ve çalışabilmesi için yerel bir ödeme altyapısı gerekir.
- Sürtünmenin çoğu mobilde yaşanır; çünkü Türkiye e-ticaret trafiği ağırlıklı olarak mobil cihazlara kayar.
- Güven sinyalleri gerçekten yerel olmalı: dil, destek kanalları ve ödeme logoları, ana pazar şablonundan basitçe çevrilmiş olmamalı.
- Sepet terki çıkış noktasına göre teşhis edilmeli; tek çözümü olan tek bir metrik gibi ele alınmamalı.
- Analitik kurulumu, taksitle ilgili etkileşimleri özellikle yakalamalı; çünkü genel huni verisinde en kolay görünmez kalacak sürtünme noktası budur.
Türkiye’de bir e-ticaret lansmanı planlıyor ve Türk alışverişçilerin gerçekte nasıl satın aldığına göre kurulmuş bir ödeme ve ödeme altyapısı istiyorsanız, Türkiye’de E-ticaret rehberimiz platform ve lojistik tarafını, Türkiye’de Ücretli Reklam rehberimiz ise trafik stratejisini, bu trafiği gerçekten dönüştürmeye hazır bir siteyle nasıl eşleştireceğinizi anlatıyor.
Sıkça sorulan sorular
Türkiye’de rekabet etmek için taksitli ödeme sunmam gerekir mi?
Kesin olarak zorunlu değil, ama markayı gerçek bir rekabet dezavantajına sokar. Taksitli ödeme, mütevazı bir fiyatın üzerindeki her ürün için Türk online alışverişçiler arasında varsayılan bir beklentidir ve yokluğu, yabancı bir markanın ödeme akışındaki en yaygın, sessizce en pahalıya mal olan eksiklerden biridir.
Türkiye e-ticaret dönüşüm optimizasyonunda mobil mi masaüstü mü daha önemli?
Türkiye e-ticaret trafiğinin ağırlıkla mobile kayması nedeniyle öncelik genellikle mobilin hakkıdır. Bununla birlikte, bir masaüstü düzeltmesinin mobil performansı otomatik olarak iyileştireceğini varsaymak yerine ikisi ayrı ayrı test edilip optimize edilmelidir.
Profesyonel çeviri yeterli mi, yoksa tam yerelleştirme mi gerekir?
Çeviri tek başına yeterli değildir. Tam yerelleştirme para birimi gösterimini, taksitli ödeme entegrasyonunu, yerelde tanıdık güven sinyallerini ve Türkçe hukuki sayfaları kapsar; çeviri kelimeleri halleder, yerelleştirme ise deneyimin bir Türk alışverişçiye yerli gelip gelmediğini.
Türkiye’de yeni açılan bir e-ticaret için en hızlı dönüşüm kazancı nedir?
Taksit seçeneklerini yalnızca ödeme adımında değil ürün sayfasında da görünür kılmak, yerel bir ödeme altyapısı zaten entegre edilmişse, genellikle en yüksek kaldıraçlı ve en hızlı kazançtır. Bir ürünün alışverişçi ödemeye varmadan önce ne kadar uygun fiyatlı göründüğünü doğrudan etkiler.
Türkiye sitemde alışverişçilerin sepetleri neden terk ettiğini nasıl anlarım?
Terk verilerini tek bir karma orana bakmak yerine hunideki belirli çıkış noktasına göre bölümleyin; ödeme adımındaki terk genellikle kargo ücretleri göründükten sonraki terkten farklı bir soruna işaret eder ve her biri farklı bir çözüm gerektirir.
Türkiye’de dönüşüm optimizasyonu için analitik özellikle neyi izlemeli?
Standart huni izlemesinin ötesinde, taksit dökümleri ve ödeme seçenekleriyle etkileşimleri özellikle yakalamak önemlidir; çünkü genel e-ticaret analitik kurulumlarında en kolay görünmez kalan sürtünme noktası çoğunlukla budur.
Lansmanda yalnızca bir A/B test çalıştırabilirsem önce hangi sayfayı test etmeliyim?
Ürün sayfası ve ödeme akışının ödeme sunumu, düğme renkleri ya da başlık metni gibi kozmetik öğelere göre genellikle öncelik hak eder; çünkü Türkiye’deki dönüşüm davranışında taksit görünürlüğü, bir markanın test edebileceği diğer çoğu tekil değişkenden daha çok ağırlık taşır.