
Türkiye’de Dijital Reklam İçin Türk Şirketi Gerekir mi?
Hayır. Türkiye’yi hedefleyen Google Ads, Meta reklamları ya da çoğu dijital reklam kampanyası için Türk tüzel kişiliğine ihtiyacınız yok. Yurt dışında kurulu bir şirket reklam hesabı açıp coğrafi hedef olarak Türkiye’yi seçebilir. Hangi ödeme yöntemlerini ve para birimlerini kullanabileceğiniz, hesabın faturalama kurulumunu ve incelemeyi ne kadar hızlı geçeceği platforma, faturalama ülkenize ve hesabın yapılandırmasına bağlıdır; ama bunların hiçbiri Türkiye’de şirket kurmuş olmaya bağlı değildir.
Kısa cevap bu ve uluslararası pazarlama ekiplerinin çoğunun aradığı da bu. Ancak altı ay sonra sorun çıkaran da aynı cevap, çünkü “reklam verebilir miyim?” ile “Türkiye’de operasyon yürütebilir miyim?” farklı sorulardır. Yerel bir şirketin olmaması reklamı engellemez. Ama beş şeyi değiştirir: hangi faturayı ve hangi para birimini alacağınız, hangi vergilerin geçerli olduğu ve sorumluluğun kimde olduğu, hangi kanallara gerçekten erişebildiğiniz, Türkiye’deki kişisel verileri nasıl işlediğiniz ve pazar işlemeye başladığında ne kadar hızlı hareket edebildiğiniz.
Bu rehber bunların her birini adım adım ele alıyor, markaların fiilen kullandığı giriş yapılarını açıklıyor ve bütçe ayırmadan önce uygulayabileceğiniz bir karar sırası veriyor. Bir vergi uzmanına değil, öneri sunmak zorunda olan pazarlama ya da ülke sorumlusuna yazıldı; yine de vergi uzmanının tam olarak nerede vazgeçilmez hale geldiğini işaretliyor.
İçindekiler
- “Türkiye’de şirketiniz olması” gerçekte ne demek
- Hiç Türk şirketi olmadan neleri yürütebilirsiniz
- Vergi katmanı: sık karıştırılan üç ayrı yükümlülük
- Para birimi, faturalama ve enflasyon sorunu
- Beş giriş modelinin karşılaştırması
- KVKK yapınıza göre değişir, ama beklediğiniz şekilde değil
- Gerçekten uygulayabileceğiniz bir karar sırası
- Yabancı markaların burada yaptığı hatalar
- İlk 90 gün: iki ayrı yol
- Yerel bir ortak hesabı nerede değiştirir
- Sık sorulan sorular
- Sonuç
“Türkiye’de şirketiniz olması” gerçekte ne demek
Pazara giriş görüşmelerinde “şirket” sözcüğü gevşek kullanılır ve bu gevşeklik maliyet, sorumluluk ve hız bakımından gerçek farkları gizler. Sık karşımıza çıkan beş yapı var ve bunlar birbirinin yerine geçmez.
Hiç varlık olmaması (doğrudan sınır ötesi). Yurt dışındaki şirketiniz Türk tüketicilere reklam veriyor, ürünü yurt dışından ya da bir Avrupa deposundan gönderiyor ve euro ya da dolar ile fatura kesiyor. Türkiye’de kayıt, yerel banka hesabı ya da yerel çalışan yok.
Distribütör veya ithalatçı modeli. Bir Türk şirketi ürününüzü satın alıp yeniden satıyor. Hukuken Türkiye’deki satıcı o. Pazarlama çoğu zaman birlikte finanse edilir ve reklam hesabını kimin yöneteceği (siz mi, onlar mı) hukuki değil, ticari bir pazarlık konusuna dönüşür.
Pazaryeri satıcısı. Trendyol, Hepsiburada ya da Amazon Türkiye üzerinden satış yapıyorsunuz. Satıcı kaydı gereklilikleri platforma ve yerleşik ya da yerleşik olmayan satıcı olmanıza göre değişir ve cevabın gerçekten “yerel kayıt gerekiyor” olabildiği alanlardan biri bu. Platformun satıcı onboarding kurallarını reklam kurallarından ayrı bir kontrol olarak ele alın.
İrtibat bürosu. Pazar araştırması, temsil ve koordinasyon yürütmeye izin verilen, ancak Türkiye’de gelir getiren ticari faaliyete izin verilmeyen bir temsilcilik. Çalışan istihdam edebilir. Müşterilere fatura kesemez. Yabancı markalar bazen tam bir şirket kurmadan önce sahada bir ülke yöneticisi bulundurmak için bunu ilk adım olarak kullanır.
Şube veya limited / anonim şirket. Fatura kesebilen, işe alım yapabilen, banka hesabı tutabilen, KDV mükellefi olabilen ve yerel satıcı olarak hareket edebilen tam ticari varlık. Yabancı sermayeli bir Türk iştiraki için en yaygın yapı limited şirket. Yabancı ortaklığa izin var; Türkiye genel durumda yerel ortak şartı aramıyor.
Yabancı markaların çoğu birinci ya da ikinci yapıyla başlıyor ve beşinciye ancak Türkiye geliri bu yükü haklı çıkardığında geçiyor. Reklam sorusu her birinde farklı duruyor. Pratik tablo aşağıda.
Hiç Türk şirketi olmadan neleri yürütebilirsiniz
Google Ads
Yurt dışındaki şirketiniz adına bir Google Ads hesabı açabilir, Türkiye’yi konum ve Türkçe dil üzerinden hedefleyebilir ve yabancı bir ödeme yöntemiyle ödeme yapabilirsiniz. Google’ın hesap yapısında, Türk kullanıcılara reklam göstermek için Türk vergi numarası isteyen bir şey yok.
Değişen şey faturalama ilişkisi; bunu varsaymak yerine kontrol etmek gereken bir alan. Hangi Google şirketiyle sözleşme yaptığınız, hangi para biriminde faturalandığınız, hangi ödeme yöntemlerini kullanabildiğiniz ve finans ekibinizin ne tür bir fatura aldığı; hepsi hesap açılırken seçilen faturalama ülkesine, hesap türüne ve kullanılan ödeme ayarına bağlı. Google’ın Türkiye’de varlığı var ve faturalama ülkesi Türkiye olan hesaplar genel olarak başka yerlerde kayıtlı hesaplardan farklı işleniyor. Bunun ötesinde ayrıntılar hesaba göre değişiyor ve zaman içinde değişti; bu nedenle kendi durumunuzu hesabın faturalama ayarlarından ve güncel Google Ads belgelerinden doğrulayın. Bu değişkenlik bir sonraki bölümdeki vergi sorularını belirleyen şey; ilk faturada keşfetmek yerine erkenden netleştirmeye değer.
Meta (Facebook ve Instagram)
Aynı mantık burada da geçerli. Yurt dışında kayıtlı bir işletme hesabı, yerel şirket olmadan Türkiye’ye Meta kampanyaları yürütebilir. Google’da olduğu gibi faturalama tüzel kişisi, kullanılabilir ödeme yöntemleri, para birimi ve fatura biçimi tek bir sabit kurala değil, reklam hesabının faturalama ülkesine ve yapılandırmasına bağlıdır; bu yüzden kendi hesabınızın ayrıntılarını Meta’nın faturalama ayarlarından ve güncel İşletme Yardım Merkezi belgelerinden teyit edin.
Anlamaya değer bir nokta: 5651 sayılı Kanun (değişikliklerle birlikte), büyük sosyal ağ sağlayıcılarının yerel temsilci atamasını ve belirli uyum yükümlülüklerini yerine getirmesini zorunlu kılıyor. Platformların uymadığı durumlarda yetkililerin elindeki yaptırım araçlarından biri, Türk vergi mükelleflerinin uyumsuz platforma reklam vermesinin yasaklanmasıydı. Bu yükümlülük sizde, yani yabancı reklamverende değil, platformda; ama yabancı markaların ara sıra “X platformunda reklam vermek Türkiye’de yasaklandı” lafını duymasının nedeni bu. Google ve Meta dışındaki herhangi bir platformun güncel uyum durumunu, kanal planınızı onun üzerine kurmadan önce kontrol edin.
TikTok, LinkedIn, X ve programatik
Bu platformlardaki self-serve hesaplar genel olarak yabancı bir şirket tarafından açılabilir ve Türkiye’ye yönlendirilebilir. Bir DSP üzerinden programatik satın alma, Türkiye ile değil DSP ile yapılan bir sözleşme ilişkisidir; dolayısıyla yabancı şirket işe yarar. Yerel yayıncılarla doğrudan anlaşmalar ve Türk reklam ağları ise Türk şirketine fatura kesmek isteyen karşı tarafların, hatta yabancı bir şirkete fatura kesme sürecinin hiç bulunmadığı karşı tarafların çıktığı yer.
Şirket olmadan nelerin zorlaştığı
Kısıt nadiren reklam platformundan gelir. Reklamın çevresindeki her şeyden gelir.
- Yerel ödeme ve taksit. Türk tüketiciler kredi kartıyla taksit seçeneği (taksit) bekler ve bunun olmaması birçok kategoride gerçek bir dönüşüm kaybı yaratır. Taksit sunmak normalde Türk kart altyapısına bağlanmak demektir; ancak bir Türk bankasından doğrudan üye işyeri hesabı almak buna giden yollardan yalnızca biri. Pazaryeri üzerinden satış yaptığınızda platformun ödeme altyapısı sizinle tüketici arasına girer. Türkiye’de acquiring ilişkisi olan ödeme hizmet sağlayıcıları ve uluslararası ödeme platformları yerleşik olmayan işyerlerini destekleyebilir; bir distribütör ya da kayıtlı yerel ortak da işyeri olarak hareket edebilir. Gereklilikler sağlayıcıya ve kategoriye göre değişir; bu yüzden bunu kesinleşmiş bir engel olarak değil, belirli ödeme ortaklarına yöneltilecek bir soru olarak görün.
- Google İşletme Profili. Fiziksel konum kayıtları Türkiye’de doğrulanabilir bir adres gerektirir. Saf e-ticaret için geçerli değil; perakende, konaklama, sağlık ve hizmetler için belirleyici.
- .com.tr alan adı: çoğu markanın hâlâ varsaydığı, ama artık karşılaşmadığı kısıt. Bilgi ve İletişim Teknolojileri Kurumu (BTK) bünyesinde işletilen .tr kayıt sistemi TRABİS devreye girdiğinden beri .com.tr kaydı, önceden uygulanan belgeye dayalı tahsis yerine ilk gelen alır esasına geçti. gov.tr, edu.tr ve k12.tr gibi bazı kısıtlı uzantılar hâlâ destekleyici belge istiyor, ancak .com.tr genel olarak bunların arasında değil ve bir Türk şirketi ya da markası artık eskisi gibi kapıyı tutan şey değil. İç yönergeniz hâlâ aksini söylüyorsa, TRABİS’ten öncesine ait demektir. Belirli bir alan adı etrafında plan yapmadan önce güncel koşulları akredite bir .tr kayıt kuruluşundan teyit edin.
- WhatsApp Business API. Bir Business Solution Provider üzerinden yabancı şirket için teknik olarak erişilebilir; ancak birçok Türk BSP ve çevresindeki yerel telefon numarası tahsisi yerel bir şirketle daha sorunsuz çalışır.
- Influencer sözleşmeleri. Türk içerik üreticileri ve ajansları fatura keser. Yabancı bir şirket bu faturaları alabilir, ancak stopaj ve KDV muamelesi ile içerik üreticisinin kendi vergi durumu, düzenlemeyi yerel bir şirketinkinden daha karmaşık hale getirir. Bazı içerik üreticilerinin reddetmesini ya da sürtünmeyi fiyata yansıtmasını bekleyin.
- Yerel iade, müşteri hizmetleri ve tüketici hukuku yükümlülükleri. Sınır ötesinden Türk tüketicilere satış yapmak sizi tüketici koruma beklentilerinden muaf tutmaz; yurt dışındaki bir iade adresi hem reklam kreatifinde hem ürün sayfasında gözle görülür bir güven sorunudur.
Örüntü tutarlı: reklam açık, işlem yapmak ise yerel yapının önem kazanmaya başladığı yer. Türkiye planınız marka bilinirliği, B2B satış ekibi için lead üretimi ya da uygulama yüklemeleri ise şirket olmadan uzun yol gidebilirsiniz. Planınız ölçekli doğrudan tüketiciye e-ticaretse, yerel ödeme altyapısının yokluğu sizi medyadan önce tıkar.
Vergi katmanı: sık karıştırılan üç ayrı yükümlülük
Bu konudaki kafa karışıklığının büyük kısmı burada yaşanıyor. Türkiye’de dijital reklamcılığa üç ayrı mali mekanizma dokunur ve bunlar sıklıkla “reklam vergisi” denen tek bir zihinsel kategoride birleştirilir. Hukuki dayanakları, ödeyenleri ve doğuran olayları farklıdır.
Önemli: Türk vergi hukukundaki oranlar ve eşikler değişir; analiz de kendi yapınıza ve mukimliğinize bağlıdır. Aşağıdaki araçlar, siz ya da danışmanınız güncel durumu bulabilsin diye adlandırıldı. Bir Türk vergi danışmanından teyit almadan bu rakamlara göre bütçe yapmayın.
1. Dijital Hizmet Vergisi
7194 sayılı Kanunla getirilen Türkiye Dijital Hizmet Vergisi, Türkiye’de sunulan belirli dijital hizmetlerden, dijital reklam hizmetleri dahil, elde edilen hasılata uygulanır. Vergi reklamverene değil, hizmet sağlayıcıya, yani platforma yüklenir ve hem Türkiye’ye özgü hem küresel hasılatı kapsayan belirli hasılat eşiklerinin üzerinde geçerlidir; küçük reklam ağlarına değil büyük platformlara ulaşmasının nedeni budur.
Bu vergiyi siz beyan etmezsiniz. Ama hissedersiniz, çünkü platformun Türkiye reklam gelirine uygulanan bir vergi, platformların etkilenen pazarlarda genellikle reklamverenlere yansıttığı, çoğunlukla faturada görünür bir kalem olarak yer alan bir maliyettir. Türkiye CPM’lerini başka bir pazarla kıyasladığınızda, karşılaştırmanın bu yansıtma bakımından eşit koşullarda olup olmadığını kontrol edin.
2. Online reklam ödemelerinde stopaj
476 sayılı Cumhurbaşkanlığı Kararı, online reklam hizmetleri için yapılan ödemelere bir stopaj yükümlülüğü getirdi. Rakamdan çok mekanizma önemli: yükümlülük Türkiye’deki ödeyende; online reklam hizmetleri için ödeme yaparken kaynakta kesinti yapması gerekiyor, uygulanan oran ise alıcının mukimliğine ve hukuki biçimine bağlı.
Bu, yapı kararları açısından en sonuç doğurucu madde ve mantığı insanların ters bulduğu bir yönde işliyor. Türk şirketiniz yoksa ve yurt dışındaki bir platforma yurt dışından ödeme yapıyorsanız, Türk stopaj sisteminin tamamen dışındasınız. Bir Türk şirketi kurarsanız bu şirket bir Türk ödeyici haline gelir ve online reklam ödemeleri sistemin içine girer. Dolayısıyla yerelde kurulmak, daha önce bulunmayan bir idari yükümlülük ekleyebilir.
Bu, şirket kurmaya karşı bir argüman değil. Argüman şu: finans ekibi ikinci ayda sürprizle karşılaşmasın diye vergi danışmanınıza, şirket daha yokken yerel medya alımının tam yüklü maliyetini modelletin.
3. KDV ve sorumlu sıfatıyla beyan
Reklam hizmetleri Türk KDV’sine tabidir. Bir Türk işletmesi yerleşik olmayan bir sağlayıcıdan hizmet aldığında, KDV genellikle yabancı tedarikçi tarafından tahsil edilmek yerine, alıcı tarafından sorumlu sıfatıyla (reverse charge) hesaplanır. Dolayısıyla yurt dışından hizmet alan bir Türk şirketinin bu hizmetlere bağlı bir KDV beyan yükümlülüğü olur; yabancı bir platformdan satın alan yabancı bir şirket ise Türk KDV sistemine hiç girmez.
Üçünün karşılaştırması
| Mekanizma | Hukuki dayanak | Sorumlu kim | Türk şirketiniz yoksa uygulanır mı? |
|---|---|---|---|
| Dijital Hizmet Vergisi | 7194 sayılı Kanun | Platform (hizmet sağlayıcı) | Doğrudan değil, ancak platform fiyatlamasında size yansıtma olarak ulaşabilir |
| Reklamda stopaj | 476 sayılı Cumhurbaşkanlığı Kararı | Reklam bedelini ödeyen Türk ödeyici | Hayır, Türk bir ödeyici şirketiniz olunca doğar |
| KDV / sorumlu sıfatıyla beyan | KDV Kanunu | Hizmeti alan Türk alıcı | Hayır, KDV mükellefi bir Türk şirketiyle doğar |
Bir finans direktörünün genellikle duymak istediği özet şu: yurt dışından Türkiye’ye reklam vermek mali açıdan basit; Türkiye içinden reklam vermek mali açıdan normal. İkisi de tek başına bir yapıyı seçmek için neden değil, ama yerel yapının vergi açısından nötr olduğunu varsaymak bütçelerin yanlış kurulmasının yoludur.
Para birimi, faturalama ve enflasyon sorunu
Faturalama ülkeniz Türkiye dışındaysa kampanyaları kendi para biriminizle finanse edersiniz ve platform, lira açık artırmasına teklif verirken kendi kuruyla çevirir. Faturalama ülkeniz Türkiye ise lirayla finanse edersiniz.
Yüksek enflasyonlu bir ortamda bu, tarafsız bir muhasebe ayrıntısı değil. Lira cinsinden taahhüt edilmiş bir bütçe, onay ile harcama arasında gerçek alım gücünü kaybeder; döviz cinsinden tutulup ihtiyaç oldukça çevrilen bir bütçe ise farklı davranır. Lira bazında medya maliyetleri nominal olarak öyle artıyor ki, istikrarlı bir para birimine çevirmediğiniz ya da enflasyona göre düzeltmediğiniz sürece yıllık CPM kıyasları anlamsız hale geliyor.
Planlama için üç pratik sonuç:
- Türkiye performansını iki para biriminde raporlayın. Yerel karar alma ve platform kıyaslaması için lira, yönetim kurulu düzeyinde karşılaştırma için raporlama para biriminiz. Yalnızca lira CPM’lerine bakan bir ekip, pazar enflasyonist olurken pahalılaşıyor sonucuna varabilir.
- Bütçeleri yılda bir defadan sık gözden geçirin. Ocak ayında belirlenen yıllık bir lira bütçesi, sonbahara gelindiğinde reel olarak başka bir bütçedir. Üç ayda bir yeniden tahmin yapmak, burada faaliyet gösteren markalar için standart uygulamadır.
- Ödeme eşiğine göre faturalamaya dikkat edin. Otomatik ödemeler takvime göre değil harcama eşiklerine göre tetiklenir; düzenli aylık fatura döngüsü bekleyen finans ekipleri ritmi başlangıçta çoğunlukla düzensiz bulur. Aylık faturalama düzenlemeleri mevcut, ancak genellikle kredi onayı ve pratikte yerel bir faturalama ilişkisi gerektiriyor.
Bunun oturduğu kanal maliyet tablosu için Türkiye’de dijital pazarlama maliyetleri bütçe rehberimize bakabilirsiniz.
Beş giriş modelinin karşılaştırması
| Model | Google/Meta reklamı verilebilir mi? | Yerel fatura ve ödeme | Kurulum eforu | En uygun olduğu durum |
|---|---|---|---|---|
| Doğrudan sınır ötesi, varlık yok | Evet | Yerel acquiring yok, taksit yok | Yok | Pazar testi, B2B lead üretimi, uygulama yüklemeleri, marka bilinirliği |
| Distribütör / ithalatçı | Evet ya da reklamları distribütör yürütür | Distribütör üstlenir | Sizin için düşük; ticari pazarlık gerekir | Fiziksel ürünler, perakende dağıtımı, yerel lojistik gerektiren kategoriler |
| Pazaryeri satıcısı | Evet, ayrıca platform içi reklamlar | Tüketici ödemesini platform üstlenir | Orta; satıcı onboarding gereklilikleri değişir | Altyapı yatırımından önce talebi test eden e-ticaret markaları |
| İrtibat bürosu | Evet (reklamları yine ana şirket satın alır) | Hayır, ticari faaliyet yürütemez | Orta; izne bağlı | Gelir öncesinde sahada bir ülke yöneticisi bulundurmak |
| Şube veya limited şirket | Evet, yerel faturalama ile | Tam yerel kapasite | Yüksek; sürekli uyum yükü | Kararlı D2C operasyonları, yerel işe alım, anlamlı gelir |
Bu çerçevede sıklıkla gözden kaçan altıncı bir düzenleme de yaygın: yabancı şirket olarak kalıp Türkiye’yi yerel bir ajans üzerinden yürütmek. Ajans yerel ilişkileri elinde tutar, Türk karşı taraf gerektiren yerlerde yerel medya satın alır ve siz şirket kurmadan işlevsel varlığınız olarak çalışır. Bunu yerel ekip kurmakla Türkiye’de ajans mı, şirket içi ekip mi yazımızda karşılaştırdık.
KVKK yapınıza göre değişir, ama beklediğiniz şekilde değil
Sık rastlanan bir yanılgı şu: “Türkiye’de şirketimiz yok, o halde Türk veri koruma hukuku bizim için geçerli değil.” Bunu belirleyen şirket kuruluşu değildir. Türkiye’nin Kişisel Verilerin Korunması Kanunu olan KVKK, kişisel verilerin işlenmesine bağlanır; yani önemli olan şirketinizin nerede kayıtlı olduğu değil, Türkiye’deki kişilerin kişisel verilerini hangi rolde ve hangi araçlarla işlediğinizdir. E-posta adresi toplayan Türkçe bir açılış sayfası bir işleme faaliyetidir ve bu temelde değerlendirilmelidir; kimlik belirlenebilir veri toplamadan ya da işlemeden Türk kitleye gösterim sunmak ise farklı bir yerde durur. Belirli bir kampanya kurgusunda sınırın nereden geçtiği, bir Türk veri koruma danışmanına sorulacak bir sorudur.
Yapının değiştirdiği şey mekanik. Veri sorumluları, sorumlular sicili olan VERBİS’e kaydolmak zorundadır; daha küçük yerleşik sorumluları bu yükümlülükten kurtaran muafiyet ölçütleri ise yurt dışında yerleşik sorumlular için aynı biçimde geçerli değildir; yerleşik olmayan sorumluların genellikle kayıt yaptırması ve Türkiye’de bir temsilci atamasının beklendiği kabul edilir. Bu temsilci şartı, Türkiye’deki kişisel verileri herhangi bir ölçekte işlemeye başladığınızda “hiç varlık olmaması”nın gerçekten bir seçenek olmadığı az sayıda noktadan biri.
Sınır ötesi aktarım kuralları da doğrudan reklamcılığı ilgilendirir, çünkü yeniden hedefleme kitleleri, CRM yüklemeleri ve dönüşüm API’leri kişisel veri taşır. KVKK’nın aktarım rejimi 2024’te değiştirildi ve mevcut çerçevenin yanına ek aktarım mekanizmaları getirildi. Türkiye aktarım kurallarına dair son incelemeniz bu değişiklikten önceyse, güncelliğini yitirmiştir.
Ayrıntılar Türkiye’de pazarlama yapan yabancı markalar için KVKK uyum rehberimizde. Bu yazı açısından asıl nokta: KVKK yükümlülükleri Türkiye’de şirket kurmuş olmanızdan değil, kişisel verilerle ne yaptığınızdan doğar. Bunları şirketi kaydettiğinizde değil, veri toplamayı tasarlarken değerlendirin.
Gerçekten uygulayabileceğiniz bir karar sırası
Bunları sırayla ilerleyin. Kesin bir “evet” veren ilk soru genellikle yapıyı belirler.
- Türk tüketiciler size doğrudan ödeme yapacak mı? Evetse ve kategorinizde taksit önemliyse, Türk kart altyapısına bir yol gerekir: bir Türk şirketi, işyeri olarak hareket eden bir distribütör, bir pazaryeri ya da yerleşik olmayan işyerlerini destekleyen bir ödeme sağlayıcısı. Hayırsa (B2B, lead üretimi, uygulama mağazaları üzerinden gelir elde eden uygulama, distribütör odaklı satış), yabancı kalabilirsiniz.
- Kategoriniz yerel kayıt, ruhsat ya da ürün onayı gerektiriyor mu? Sağlık, kozmetik, gıda takviyesi ve finansal hizmetlerin, herhangi bir pazarlama kararının öncesinde duran sektörel yükümlülükleri vardır.
- Türkiye’de işe alım yapacak mısınız? Yerel olarak birini istihdam etmek, bordro yapabilen bir yapı gerektirir. İrtibat bürosu buna izin veren en hafif seçenektir.
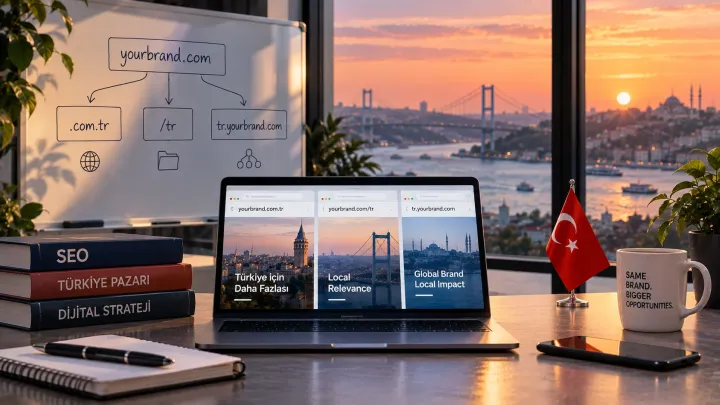
- Google İşletme Profili’ne ihtiyacınız var mı ve Türkçe siteniz nerede duracak? Fiziksel konum kayıtları Türkiye’de doğrulanabilir bir adres gerektirir; yerel harita ve konum görünürlüğü planın merkezindeyse bu, gerçek bir yerel varlığa işaret eder. .com.tr alan adı ise işaret etmez: TRABİS kapsamında ilk gelen alır esasıyla kayıt yapılır ve tek başına şirket kurmak için bir neden değildir. Alan adı sorusu hukuki değil, SEO sonuçları olan bir site mimarisi kararıdır: .com.tr, global alan adınızın bir alt klasörü ya da alt alan adı. Türkiye için web sitesi yerelleştirmesi yazımıza bakın.
- 12 aylık gelir beklentiniz ne? Yerel uyum yükünün haklı çıktığı noktanın altında, sınır ötesi artı ajans genellikle akılcı yapıdır. Şirket, kanıtlanmış talebin ardından gelir.
- İki yapının mali maliyetini modellediniz mi? Kurulum maliyetini değil, yerel şirketle birlikte gelen stopaj ve KDV mekaniği dahil sürekli maliyeti.
Yabancı markaların burada yaptığı hatalar
Talebi doğrulamadan şirket kurmak. Bir lansman beklentisiyle kurulan ve ardından beklentinin altında kalan Türk şirketi, size sürekli beyan yükümlülükleri ve atıl bir yapı bırakır. Önce sınır ötesi test etmek daha ucuz ve geri alınabilir.
Reklam hesabı yapısının sonradan maliyetsiz değiştirilebileceğini varsaymak. Bir reklam hesabının faturalama ülkesini taşımak her zaman basit bir ayar değişikliği değildir ve hesaplar arası geçiş, dönüşüm geçmişini ve öğrenme aşaması performansını kaybetmek anlamına gelebilir. Yanlış hesaba bağlı on iki aylık veri birikmeden önce hesap yapısına karar verin.
Türkiye’yi yerel segmentasyon olmadan küresel reklam hesabının içinde yürütmek. Şirket olmasa bile Türkiye’nin kendi kampanya yapısına, bütçesine ve Türkçe anahtar kelime araştırmasına ihtiyacı vardır; küresel hesabın çevrilmiş bir kopyasına değil. Bu ayrı bir konu ve Google Ads ve Meta Ads rehberimizde ele alınıyor.
KVKK’yı şirket kurulduktan sonraki bir sorun saymak. Yukarıda anlattık; bu alandaki en yaygın tek hata.
Reklam hesabının sahibi olarak distribütöre izin vermek. Reklamları distribütörünüz yürütüyorsa, hesap, piksel, kitleler ve geçmiş veri genellikle onun elindedir. Distribütörlük anlaşması bittiğinde bu varlık da onunla gider. Reklam hesaplarının ve ölçüm altyapısının sahipliği, fesih aşamasında değil sözleşme aşamasında pazarlık edilmelidir.
Kararı hiç yeniden gözden geçirmemek. Yıllık 50 bin dolarlık Türkiye gelirinde doğru olan yapı, 2 milyon dolarda nadiren doğru olur. Kararı ataletle yerinde bırakmak yerine, bir gözden geçirmeyi zorunlu kılan bir gelir eşiği belirleyin.
İlk 90 gün: iki ayrı yol
Sınır ötesi kalacaksanız: küresel yapıları genişletmek yerine Türkiye’ye özel kampanya yapıları açın; anlamlı harcama yapmadan önce tek sayfa bile olsa Türkçe bir açılış deneyimi kurun; analitiği Türkiye doğru bölümlenmiş ve para birimi doğru ele alınmış biçimde kurun (yaygın bir hata noktası; Türkiye için GA4 kurulum rehberimizde ele alıyoruz); izin mekaniği ve temsilci sorusu dahil KVKK temellerini oturtun; yerel bir ortak ya da ajans reklam hesaplarını yürütüyorsa hesapların sahibinin kim olduğunu yazılı olarak kararlaştırın.
Şirket kuracaksanız: stopaj ve KDV yükümlülükleri şirketle başladığı için vergi kaydı ve danışman ilişkisini medya artışından önce sıralayın; reklam hesabı faturalama geçişini tepkisel değil bilinçli planlayın; yerel acquiring ilişkisini erken güvence altına alın, çünkü bu çoğunlukla tüm sıradaki en uzun hazırlık süresidir; ve bir .com.tr alan adı istiyorsanız güncel TRABİS ve kayıt kuruluşu koşullarını kontrol edip erkenden alın. Bunun nedeni şirket kurmanın onu açması değil, ilk gelen alır esası yüzünden istediğiniz ismin sizi beklemeyebilmesi.
Yerel bir ortak hesabı nerede değiştirir
Bu karar, göründüğünden daha zor hissettirir; çünkü soru çoğunlukla “şirket mi, şirketsiz mi” diye kurulur, oysa gerçek değişken, pazarda sizin adınıza işlem yapabilecek birinin olup olmadığıdır. Yerel bir ajans ilişkisi, şirket kurmanın sağladığının anlamlı bir kısmını karşılar: Türk karşı taraf gerektiren medyayı satın almak, içerik üreticileriyle sözleşme yapmak, yerel platform ilişkilerini yönetmek ve kampanyaları Türkçe yürütmek; üstelik şirket kurma yükü olmadan.
Medyae; SEO, dijital pazarlama, sosyal medya, prodüksiyon, web ve yazılım alanlarında Türkiye pazarında pazarlama yapan uluslararası markalarla çalışan, Türkiye merkezli bir dijital ajans. Yapı sorusunu tartıyorsanız pratik başlangıç noktası genellikle, pazarda hangi yeteneklere gerçekten ihtiyacınız olduğunu ve hangilerine ihtiyacınız olmadığını haritalamak. Türkiye’de dijital pazarlama ajansı seçimi rehberimiz yerel bir ortakta nelere bakmanız gerektiğini, daha geniş pazar tablosu ise Türkiye’de Pazarlama: Yabancı Markalar İçin Rehber yazısında anlatılıyor.
Sık sorulan sorular
Türk şirketim olmadan Türkiye’de Google Ads yürütebilir miyim?
Evet. Yurt dışında kayıtlı bir şirket Google Ads hesabı açabilir, Türkiye’yi hedefleyebilir ve yabancı bir ödeme yöntemiyle ödeme yapabilir. Faturalama ülkeniz, hangi Google şirketiyle sözleşme yaptığınızı, hangi para biriminde faturalandığınızı ve finans ekibinizin hangi fatura belgelerini aldığını belirler.
Türkiye’de reklam vermek için Türk vergi numarasına ihtiyacım var mı?
Yabancı platformdan satın alan yabancı bir şirket olarak reklam vermek için hayır. Türk vergi numarası; yerel bir şirket kurduğunuzda, KDV’ye kaydolduğunuzda ya da bir Türk karşı tarafın size yerel olarak fatura kesmesi gereken düzenlemelere girdiğinizde gündeme gelir.
Türkiye’de şirketim yoksa KVKK uygulanır mı?
Olabilir; belirleyici olan şirket kuruluşu değil. KVKK, şirketin nerede kayıtlı olduğuna değil kişisel verilerin işlenmesine bağlanır; dolayısıyla soru, faaliyetlerinizin Türkiye’deki kişilerin kişisel verilerini işlemeyi ve bunu hangi rolde yapmayı içerip içermediğidir. Kapsama giren, yurt dışında yerleşik sorumluların genellikle VERBİS’e kaydolması ve Türkiye’de bir temsilci atamasının beklendiği kabul edilir. Her iki yönde de varsayımda bulunmak yerine kurulumunuzun ayrıntılarını değerlendirtin.
Türk şirketiyle mi yoksa şirketsiz mi reklam vermek daha ucuz?
Evrensel bir cevap yok ve bu esas olarak bir medya maliyeti sorusu değil. Yerel şirket, yurt dışından satın alan yabancı bir şirketin sahip olmadığı stopaj ve KDV yükümlülüklerini ve sürekli uyum maliyetlerini getirir; ama aynı zamanda yerel ödeme kabulünün kilidini açar ve tüketici e-ticareti için bunun gelir etkisi genellikle mali farktan büyüktür. İkisini de gerçek gelir tahmininize göre bir Türk vergi danışmanıyla modelleyin.
Yabancı bir marka Türk şirketi olmadan Trendyol ya da Hepsiburada’da satış yapabilir mi?
Satıcı onboarding gereklilikleri pazaryerine göre farklılaşır ve zamanla değişir; yerleşik olmayan satıcılar için gereklilikler genellikle yerleşik olanlardan daha katıdır. Genel rehberliğe güvenmek yerine güncel gereklilikleri doğrudan her platformun satıcı onboarding ekibinden doğrulayın. Hepsiburada ve Amazon Türkiye reklamcılığına genel bakışımız ile daha geniş Türkiye’de e-ticaret rehberimiz, çevredeki kanal tablosunu kapsıyor.
Türkiye kampanyasını yayına almanın en hızlı yapısı hangisi?
Mevcut bir küresel reklam hesabıyla doğrudan sınır ötesi. Birkaç gün içinde yayında olabilirsiniz. Kaliteyi sınırlayan şey hukuki yapı değil; Türkçe kreatif, açılış deneyimi ve kampanya yapısı.
Sonuç
Şirket sorusu, markaları beklediklerinden daha az engelliyor ve beklediklerinden daha çok tuzağa düşürüyor. Yurt dışından Türkiye’ye reklam vermek açık, hızlı ve mali açıdan basit. Yerel yapının satın aldığı şey reklam verme izni değil, işlem yapabilme yeteneği: yerel ödeme kabulü, yerel sözleşme yapma, yerel işe alım ve doğrulanabilir bir Türkiye adresiyle gelen alan adı ile liste varlıkları.
Bu yüzden sırayı önemli olan şekilde izleyin: talebi sınır ötesinde doğrulayın, kategorinizin gerçekten hangi yerel yetenekleri gerektirdiğini belirleyin, iki yapının mali maliyetini bir Türk danışmanla modelleyin ve şirket kurma kararını iyimserliğe değil gelire bırakın. Bunu yanlış yapan markalar nadiren şirketi geç kuranlar. Pazarın kendilerini isteyip istemediğini bilmeden şirket kuranlar.